
Multa de tránsito
$108.2271,5 UTM · octubre
+$645frente a septiembre de 2026
La UTM de octubre de 2026 es de $72.151, según el SII.Actualizado el .
$865.812
Equivalencia para el mes elegidoEscribe un monto.
1 UTM equivale a $72.151
Toca otro mes para calcular con su valor.
Mira estos ejemplos en pesos y calcula el monto de tu documento.
$108.2271,5 UTM · octubre
+$645frente a septiembre de 2026
$216.4533 UTM · octubre
+$1.290frente a septiembre de 2026
$72.1511 UTM · octubre
+$430frente a septiembre de 2026
$144.3022 UTM · octubre
+$860frente a septiembre de 2026
$216.4533 UTM · octubre
+$1.290frente a septiembre de 2026
$865.8121 UTA · 12 UTM · octubre
+$5.160frente a septiembre de 2026
Ejemplos de conversión con la UTM de octubre de 2026: $72.151. Las cantidades de las multas, pensiones y patentes son ilustrativas; usa el monto y el mes de tu resolución o trámite. Una UTA equivale a 12 UTM del mes indicado.
Más herramientasUTM a pesosConsultar un mes o descargar el históricoConvertir una lista de montosActualizar pesos entre dos mesesEstimar un presupuesto futuroMonto de una resolución de ExtranjeríaBoleta de honorarios: bruto y líquidoSimular componentes del F29Convertir UTA para una herenciaTodas las herramientas
Octubre 2025 a octubre 2026
Escala ampliada: $69.000 a $73.000. Permite comparar los cambios entre meses.
| Mes | Valor UTM | Período |
|---|---|---|
| Octubre 2025 | $69.265 | Anterior |
| Noviembre 2025 | $69.542 | Anterior |
| Diciembre 2025 | $69.542 | Anterior |
| Enero 2026 | $69.751 | Anterior |
| Febrero 2026 | $69.611 | Anterior |
| Marzo 2026 | $69.889 | Anterior |
| Abril 2026 | $69.889 | Anterior |
| Mayo 2026 | $70.588 | Anterior |
| Junio 2026 | $71.506 | Anterior |
| Julio 2026 | $71.649 | Anterior |
| Agosto 2026 | $71.649 | Anterior |
| Septiembre 2026 | $71.721 | Anterior |
| Octubre 2026 | $72.151 | Vigente |
Toca un mes para calcular con su valor oficial.
El dorado destaca el mes vigente. Los meses anteriores se muestran en verde suave. El próximo mes aparecerá cuando el SII publique su valor.
Con la UTM de octubre 2026: $72.151. Toca un monto para llevarlo al conversor, o revisa cuánto es 1 UTM en pesos y qué mes usar.
Una referencia para entender el monto en pesos antes de abrir la calculadora de tu trámite.
| Multa o pago | Referencia en UTM | En pesos · octubre | Tu cálculo |
|---|---|---|---|
| Multa de tránsito leveRango general según la clasificación de la citación. | 0,2 a 0,5 UTM | $14.430a$36.076 | Calcular multa |
| Multa de tránsito menos graveRango general según la clasificación de la citación. | 0,5 a 1 UTM | $36.076a$72.151 | Calcular multa |
| Multa de tránsito graveRango general según la clasificación de la citación. | 1 a 1,5 UTM | $72.151a$108.227 | Calcular multa |
| Multa de tránsito gravísimaRango general según la clasificación de la citación. | 1,5 a 3 UTM | $108.227a$216.453 | Calcular multa |
| F29 sin movimiento fuera de plazoRango legal de la multa; el SII determina la cifra aplicable. | 1 a 12 UTM | $72.151a$865.812 | Ver rango SII |
| Patente comercial: mínimo anualMínimo general por 12 meses; el cobro depende del capital propio y la tasa municipal. | 1 UTM | $72.151 | Estimar patente |
| Pensión de alimentos: ejemplo de 3 UTMSolo un ejemplo de conversión. Usa el monto y el mes indicados en tu resolución. | 3 UTM | $216.453 | Convertir pensión |
| Multa por no votarRango de la ley de votaciones (art. 139 bis); la fija el juzgado de policía local. | 0,5 a 1,5 UTM | $36.076a$108.227 | Ver la guía |
| Impuesto único: sueldo exentoHasta 13,5 UTM de renta líquida al mes no se paga impuesto único. | hasta 13,5 UTM | $974.039 | Ver la tabla del mes |
Montos referenciales redondeados al peso. Confirma el mes exigido por tu documento: el pago final puede incluir reglas especiales, rebajas o recargos.
Fuentes: Ley de Tránsito, art. 204 · Rentas Municipales, art. 24 · F29 sin movimiento, SII.
Más herramientasUTM a pesosConsultar un mes o descargar el históricoActualizar pesos entre dos mesesEstimar un presupuesto futuroGlobal complementario anualMonto de una resolución de ExtranjeríaConvertir una lista de montosSimular componentes del F29Multas laboralesConvertir UTA para una herenciaTodas las herramientas
Seleccionar el período correcto importa: una multa, deuda o contrato puede exigir la UTM vigente al pago, al vencimiento o a otra fecha definida por la norma.
Ver todo el histórico →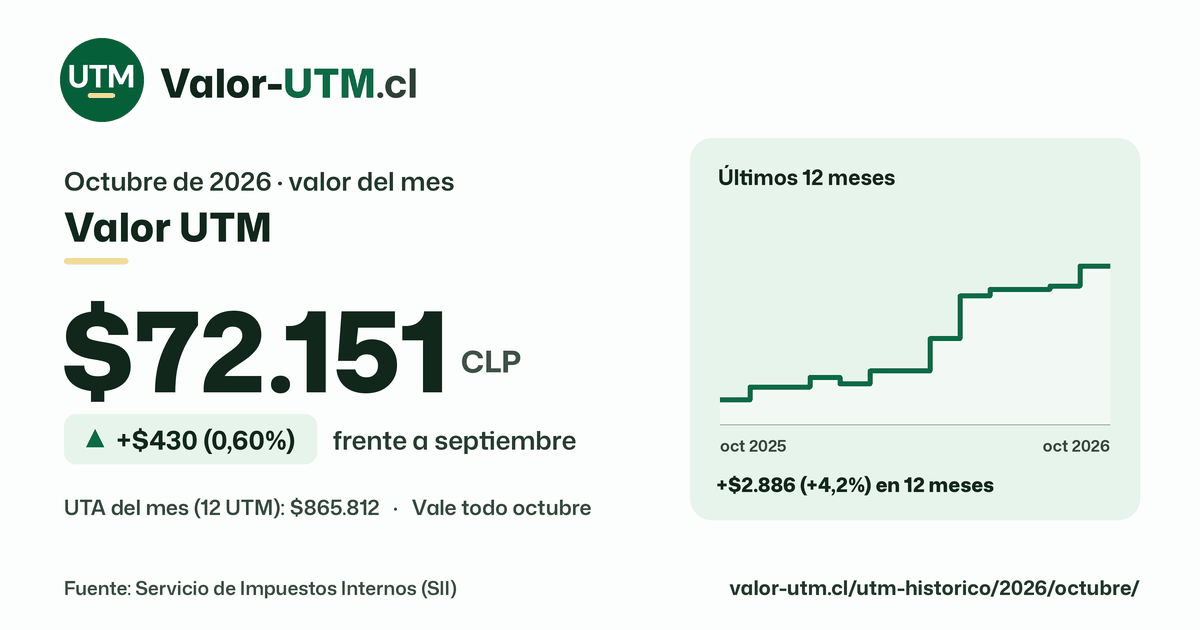
En octubre de 2026 vale $72.151, un 36,5% más que en octubre de 2021. Compara el mismo mes de años anteriores.
Un monto de 3 UTM equivalía a $158.526 en octubre de 2021; en octubre de 2026 equivale a $216.453. Es una comparación del mismo número de UTM.
El valor de $72.151 es el factor mensual oficial usado para convertir una cantidad expresada en UTM a pesos. No es una cotización bancaria ni un precio de mercado.
Revisar fuente, fórmula y controles →Busca en la resolución, contrato, liquidación o trámite qué mes determina la UTM aplicable. El mes de pago no siempre es el que corresponde.
Cantidad de UTM × 72.151 = resultado en pesos chilenos para octubre de 2026. Para otro mes, elígelo en el conversor y usará su valor oficial.
La conversión no agrega intereses, costas, descuentos, reajustes ni topes: compruébalos según la norma antes de pagar.
Consulta el valor oficial del mes y convierte UTM a pesos chilenos con el período correcto.
Respuesta rápida: 1 UTM equivale a $72.151 durante octubre de 2026. Para pasar UTM a pesos, multiplica la cantidad por 72.151.
La UTM vigente durante octubre de 2026 es $72.151. El valor corresponde a una Unidad Tributaria Mensual y la fuente utilizada es la tabla oficial del SII.
Sí. El conversor es bidireccional: utiliza el botón central para cambiar el origen a pesos y obtener el equivalente en UTM con el mismo período.
Depende del documento o procedimiento. El sitio conserva hasta seis decimales en unidades, pero la institución que cobra puede aplicar su propia regla de redondeo.
No. El resultado es la multiplicación o división por el valor UTM seleccionado. Intereses, costas, descuentos y topes deben calcularse según la norma correspondiente.
Consulta la resolución, contrato o institución emisora antes de pagar. La fecha de emisión no siempre coincide con el período que legalmente determina el cobro.
El SII puede publicar valores con anticipación. La portada identifica como vigente el mes calendario actual y el selector permite consultar otros períodos ya informados.
El sistema consulta la tabla oficial del Servicio de Impuestos Internos, comprueba el período y el valor y regenera la portada, el histórico y las conversiones. Si el SII no está disponible, registra la fuente de respaldo utilizada. Para avisar de una diferencia, indica la URL y el mes consultado desde la página de contacto.